
Unterschätztes Risiko: Ihre Gehaltsfortzahlung bei Arbeitsunfähigkeit
Als Gesellschafter-Geschäftsführer haben Sie in Ihrem Geschäftsführervertrag meist eine Gehaltsfortzahlung im Krankheitsfall vereinbart – oft für sechs Wochen, nicht selten für sechs oder zwölf Monate. Was viele unterschätzen: Dieses Risiko trägt Ihre GmbH. Fallen Sie länger aus, zahlt sie Ihr volles Gehalt weiter und muss womöglich zusätzlich eine Vertretung finanzieren. Deshalb beginnt eine durchdachte Arbeitskraftabsicherung für Gesellschafter-Geschäftsführer genau hier.
Ich bin selbst Gesellschafter-Geschäftsführer der M.R. Finanzplanung GmbH. Die Fragen, die sich Ihnen stellen, habe ich für mich selbst durchdacht und gelöst. Genau diese Erfahrung bringe ich in die Beratung ein.
Ein Beispiel: So teuer kann es werden
Ein Gesellschafter-Geschäftsführer mit 6.000 € Monatsgehalt und einer vertraglich vereinbarten Gehaltsfortzahlung von zwölf Monaten fällt nach einem Unfall vier Monate aus. Für die GmbH bedeutet das 24.000 € Gehalt ohne Gegenleistung – die Kosten für eine Vertretung oder entgangene Umsätze noch nicht eingerechnet.
Die Lösung: Gehaltsfortzahlung absichern, Einkommen lückenlos schützen
Ihre GmbH kann das Risiko der Gehaltsfortzahlung über eine Rückdeckungsversicherung (Krankentagegeld für Arbeitgeber) an einen Versicherer abgeben. Zusammen mit einem privaten Krankentagegeld und einer Berufsunfähigkeitsversicherung entsteht eine lückenlose Kette:
- Die ersten Tage: Die GmbH zahlt Ihr Gehalt selbst. Wie lange, legen Sie über die Wartezeit (Karenz) der Versicherung fest.
- Während der Gehaltsfortzahlung: Ab dem vereinbarten Tag erstattet die Rückdeckungsversicherung der GmbH das fortgezahlte Gehalt – je nach Tarif für mehrere Monate bis über ein Jahr.
- Nach Ende der Gehaltsfortzahlung: Ein privates Krankentagegeld sichert Ihr Einkommen. Weil es erst spät einsetzt, ist es deutlich günstiger als ein Tagegeld, das schon nach wenigen Wochen leistet.
- Bei dauerhafter Berufsunfähigkeit: Eine Berufsunfähigkeitsrente übernimmt – denn das Krankentagegeld endet, sobald Berufsunfähigkeit festgestellt wird.
Ihre Vorteile auf einen Blick
- Für Ihre GmbH: Das Kostenrisiko der Gehaltsfortzahlung wird kalkulierbar. Die Beiträge können unter bestimmten Voraussetzungen als Betriebsausgabe abgesetzt werden.
- Für Sie persönlich: Ihr Gehalt läuft im Krankheitsfall weiter, das private Krankentagegeld schließt nahtlos an. Miete, Finanzierungen und Lebenshaltung bleiben gesichert.
- Für beide: Klare Regelungen im Geschäftsführervertrag statt Unsicherheit im Ernstfall.
Steuerlicher Hinweis: Voraussetzung für den Betriebsausgabenabzug ist insbesondere, dass die GmbH zur Gehaltsfortzahlung verpflichtet ist. Bei nicht sozialversicherungspflichtigen Gesellschafter-Geschäftsführern fließt die Gehaltsfortzahlung außerdem in die Prüfung ein, ob die Gesamtvergütung angemessen ist. Das stimmen wir gemeinsam mit Ihrem Steuerberater ab.
Wenn aus Krankheit Berufsunfähigkeit wird: die zweite Säule Ihrer Arbeitskraftabsicherung
Gehaltsfortzahlung und Krankentagegeld überbrücken Krankheitsphasen. Ist absehbar, dass Sie Ihren Beruf dauerhaft nicht mehr ausüben können, braucht es eine Berufsunfähigkeitsversicherung. Für Gesellschafter-Geschäftsführer ist sie besonders wichtig:
- Kein gesetzlicher Schutz: Beherrschende Gesellschafter-Geschäftsführer sind in der Regel nicht sozialversicherungspflichtig. Damit fehlt meist der Anspruch auf eine gesetzliche Erwerbsminderungsrente – und selbst wenn er besteht, reicht sie bei Weitem nicht aus.
- Doppeltes Risiko: Wenn Sie ausfallen, fehlt nicht nur Ihr privates Einkommen. Auch Ihr Unternehmen verliert seine wichtigste Person – mit Folgen für Umsatz, Mitarbeitende und Kreditgeber.
Warum Gesellschafter-Geschäftsführer eine besondere Beratung brauchen
Eine Berufsunfähigkeitsversicherung für Gesellschafter-Geschäftsführer ist kein Standardprodukt. Auf diese Punkte kommt es an:
- Umorganisationsklausel: Bei Selbstständigen und Geschäftsführern prüfen manche Versicherer im Leistungsfall, ob Sie Ihren Betrieb so umorganisieren könnten, dass Sie weiterarbeiten können. Gute Tarife verzichten unter bestimmten Voraussetzungen darauf.
- Versicherbare Rentenhöhe: Versicherer orientieren sich in der Regel am Geschäftsführergehalt. Gewinnausschüttungen werden oft nicht oder nur eingeschränkt berücksichtigt. Das sollte bei der Gestaltung Ihrer Vergütung mitgedacht werden.
- Richtige Berufseinstufung: Wer überwiegend kaufmännisch und im Büro tätig ist, wird häufig deutlich günstiger eingestuft. Eine präzise Tätigkeitsbeschreibung macht hier einen spürbaren Unterschied.
- Zusammenspiel mit bestehenden Verträgen: Pensionszusage, betriebliche Altersversorgung oder Krankentagegeld sollten mit der Arbeitskraftabsicherung abgestimmt sein.
Privat oder über die GmbH?
Für Gesellschafter-Geschäftsführer gibt es grundsätzlich zwei Wege – oft ist eine Kombination sinnvoll:
Private Berufsunfähigkeitsversicherung
- Der Vertrag gehört Ihnen – unabhängig davon, was mit der GmbH passiert (Verkauf, Nachfolge, Insolvenz).
- Die spätere BU-Rente wird nur mit dem Ertragsanteil besteuert.
- Die Beiträge zahlen Sie aus Ihrem versteuerten Einkommen.
Betriebliche Lösung über die GmbH
- Zum Beispiel als Direktversicherung mit Berufsunfähigkeitsschutz: Die Beiträge sind für die GmbH Betriebsausgabe.
- Die späteren Leistungen sind in der Regel voll steuerpflichtig.
- Bei Verkauf oder Ausscheiden muss geregelt sein, was mit dem Vertrag geschieht.
Welche Variante für Sie die bessere ist, hängt von Ihrer Gesellschafterstellung, Ihrer Vergütung und Ihren Zielen ab. Die steuerliche Umsetzung stimmen wir gerne mit Ihrem Steuerberater ab.
Weitere Bausteine für Ihre Absicherung
- Key-Person-Absicherung: schützt Ihr Unternehmen finanziell, wenn Sie als Schlüsselperson ausfallen.
- Invaliditätsleistung in der Pensionszusage: bestehende Zusagen auf Risiken und Finanzierung prüfen.
- Alternativen: Wenn eine BU nicht oder nur eingeschränkt möglich ist, können Grundfähigkeits- oder Schwere-Krankheiten-Versicherungen eine Lösung sein.
So gehen wir vor
- Status klären: Sozialversicherungsstatus, Geschäftsführervertrag, bestehende Verträge und Zusagen.
- Lücke berechnen: Was brauchen Sie und Ihre Familie, wenn Ihr Einkommen ausfällt?
- Lösung umsetzen: privat, betrieblich oder kombiniert – mit freier Auswahl am Markt und sorgfältiger Vorbereitung der Gesundheitsfragen.
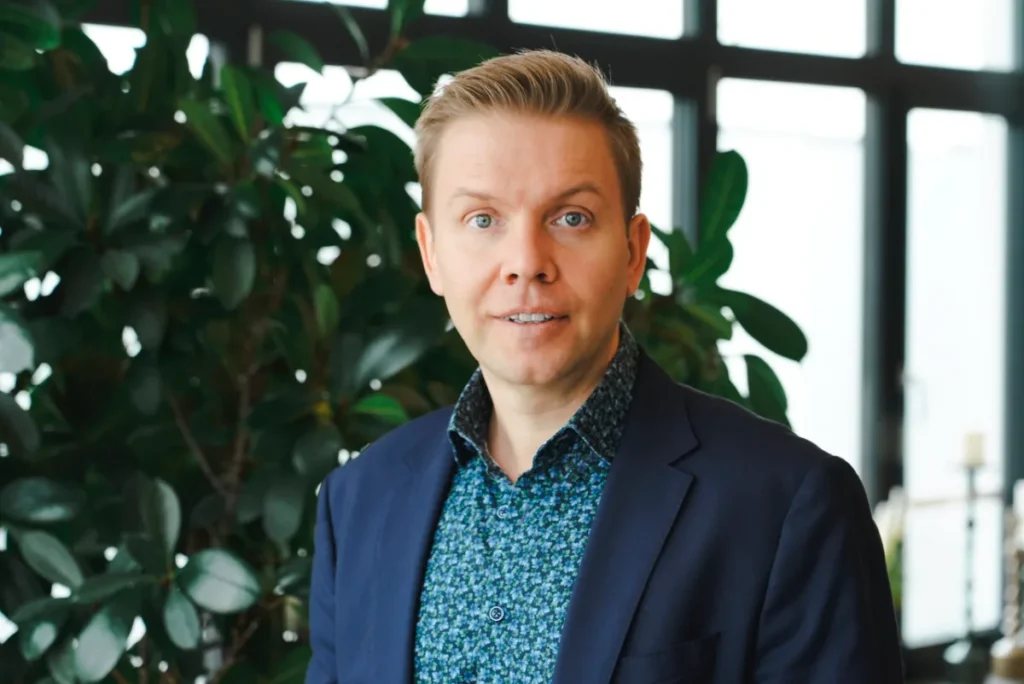
Von einem Gesellschafter-Geschäftsführer für Gesellschafter-Geschäftsführer
„Ich stand vor denselben Fragen wie Sie.“
Als Inhaber und Geschäftsführer der M.R. Finanzplanung GmbH weiß ich, wie schnell die eigene Absicherung im Tagesgeschäft liegen bleibt. Wie viel Gehalt, wie viel Ausschüttung? Was passiert mit meiner Familie und meiner Firma, wenn ich ausfalle? Diese Fragen habe ich für mich selbst durchgerechnet und gelöst. Heute begleite ich andere Gesellschafter-Geschäftsführer dabei, dasselbe zu tun: ehrlich, mit freier Auswahl am Markt und auf Augenhöhe.
Matthias Reindl
Geschäftsführer M.R. Finanzplanung GmbH
Selbst Gesellschafter-Geschäftsführer
Häufige Fragen
Muss meine GmbH mir im Krankheitsfall das Gehalt weiterzahlen?
Ob und wie lange, regelt in erster Linie Ihr Geschäftsführervertrag. Viele Verträge sehen zwischen sechs Wochen und zwölf Monaten vor. Wichtig ist, dass die vertragliche Regelung und die Absicherung über die Rückdeckungsversicherung zueinander passen.
Bin ich als Gesellschafter-Geschäftsführer sozialversicherungspflichtig?
Das hängt vor allem von Ihrer Beteiligung und Ihren Stimmrechten ab. Wer mindestens 50 Prozent der Anteile hält oder über eine echte Sperrminorität verfügt, gilt in der Regel als selbstständig und ist nicht sozialversicherungspflichtig. Im Zweifel schafft ein Statusfeststellungsverfahren bei der Deutschen Rentenversicherung Klarheit.
Kann meine GmbH meine private Berufsunfähigkeitsversicherung bezahlen?
Ja, aber dann handelt es sich in der Regel um steuerpflichtigen Arbeitslohn. Ob das sinnvoll ist oder eine betriebliche Lösung besser passt, sollte im Einzelfall geprüft werden.
Was passiert mit meiner Absicherung, wenn ich die GmbH verkaufe?
Eine private BU läuft unverändert weiter. Bei betrieblichen Verträgen muss geregelt werden, ob sie übertragen, privat fortgeführt oder beitragsfrei gestellt werden.
Ich habe Vorerkrankungen. Lohnt sich eine Anfrage trotzdem?
Ja. Mit einer anonymen Risikovoranfrage bei mehreren Versicherern lässt sich klären, zu welchen Bedingungen ein Schutz möglich ist – ohne dass ein Antrag gestellt wird.
Lassen Sie uns über Ihre Absicherung sprechen
In einem kostenlosen Erstgespräch klären wir Ihren Status und zeigen Ihnen, wo bei Ihnen Lücken bestehen. Persönlich oder digital – ganz wie es Ihnen passt.
Hinweis: Die Informationen auf dieser Seite sind allgemeiner Natur und ersetzen keine steuerliche oder rechtliche Beratung. Steuerliche Fragen klären wir gemeinsam mit Ihrem Steuerberater.