
Schutz, der zu Ihrem Leben passt – Private Sachversicherungen im Überblick
Vorausschauend handeln – statt später teuer reagieren
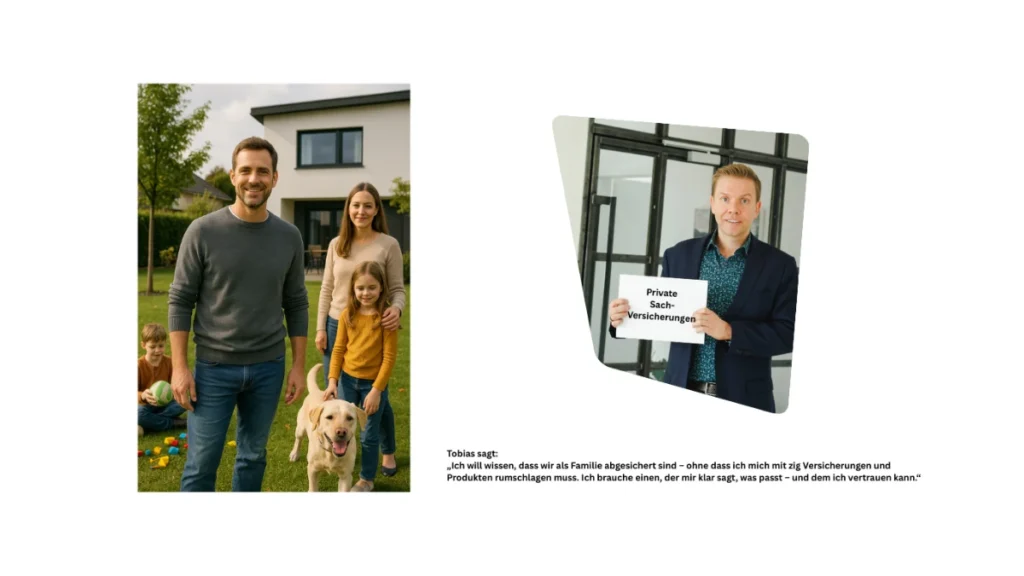
Tobias ist 39, Geschäftsführer in einem mittelständischen Unternehmen. Er trägt Verantwortung – beruflich für Teams und Ergebnisse, privat für seine Frau Anna, zwei Kinder, Labrador-Hündin Luna und das Haus am Stadtrand. Er möchte nicht über Risiken spekulieren – er möchte sicher sein, dass im Ernstfall alles geregelt ist.
Hinweis: Tobias ist ein fiktives Beispiel. Die geschilderten Situationen stehen typisch für Risiken, die im Alltag schnell teuer werden können.
Vielleicht erkennen Sie sich in dieser Situation wieder. Denn wenn Sie im Job täglich Entscheidungen treffen, möchten Sie sich privat nicht mit Vertragsdetails oder Tarifvergleichen belasten. Sie brauchen Klarheit – und einen Partner, der Ihre Sprache spricht.
Was kann im Alltag schnell teuer werden?
- Ihr Kind beschädigt fremdes Eigentum
- Jemand verletzt sich auf Ihrem Grundstück
- Ihr Hund läuft auf die Straße und verursacht einen Unfall
- Ihre Photovoltaikanlage wird durch einen Sturm beschädigt
- Während eines Bauprojekts verletzt sich ein Besucher
- Sie geraten in einen rechtlichen Streit mit einem Mieter oder Nachbarn
Sie müssen nicht jedes Risiko kennen – aber Sie sollten vorbereitet sein.
Welche Versicherungen passen zu Ihrer Lebenssituation?
Gemeinsam analysieren wir, welche Absicherungen zu Ihnen passen – und welche nicht. Anbieterunabhängig, verständlich und auf Augenhöhe.
Haushalt & Eigentum
Mobilität & Technik
Häufige Fragen zu privaten Sachversicherungen
Welche Sachversicherungen braucht man wirklich?
Die private Haftpflichtversicherung gehört für fast jeden zur Grundausstattung, denn für Schäden an Dritten haften Sie unbegrenzt mit Ihrem Vermögen. Für Eigentümer ist zusätzlich die Wohngebäudeversicherung unverzichtbar. Ob Hausrat-, Rechtsschutz- oder Tierversicherungen sinnvoll sind, hängt von Ihrer Lebenssituation ab – genau das klären wir gemeinsam.
Wie oft sollte ich meine Verträge überprüfen?
Spätestens alle zwei bis drei Jahre und immer dann, wenn sich etwas ändert: Umzug, Hauskauf, Heirat, Nachwuchs, ein neues Haustier oder eine PV-Anlage auf dem Dach. Ältere Verträge enthalten oft Lücken, die neuere Tarife längst schließen.
Was bedeutet Unterversicherung?
Ist die Versicherungssumme zu niedrig angesetzt, zahlt der Versicherer im Schadenfall unter Umständen nur anteilig. Bei der Hausratversicherung schützt ein Unterversicherungsverzicht, bei der Wohngebäudeversicherung eine Absicherung zum gleitenden Neuwert. Wir achten darauf, dass Ihre Summen passen.
Was Sie von unserer Beratung erwarten können
- Fundierte Analyse Ihrer aktuellen Absicherungssituation – verständlich aufbereitet
- Beratung auf Augenhöhe – mit ehrlicher Empfehlung, was wirklich zu Ihnen passt
- Transparenz bei Kosten, Leistungen und Laufzeiten – keine Verkaufsrhetorik
- Flexibilität – persönlich, telefonisch oder digital, ganz wie es in Ihren Alltag passt
„Ich wollte Klarheit. Ohne selbst Versicherungsexperte werden zu müssen. Jetzt weiß ich, was ich brauche – und was nicht.“
– Tobias (fiktives Beispiel), Geschäftsführer und Vater